
 নিজস্ব প্রতিবেদক
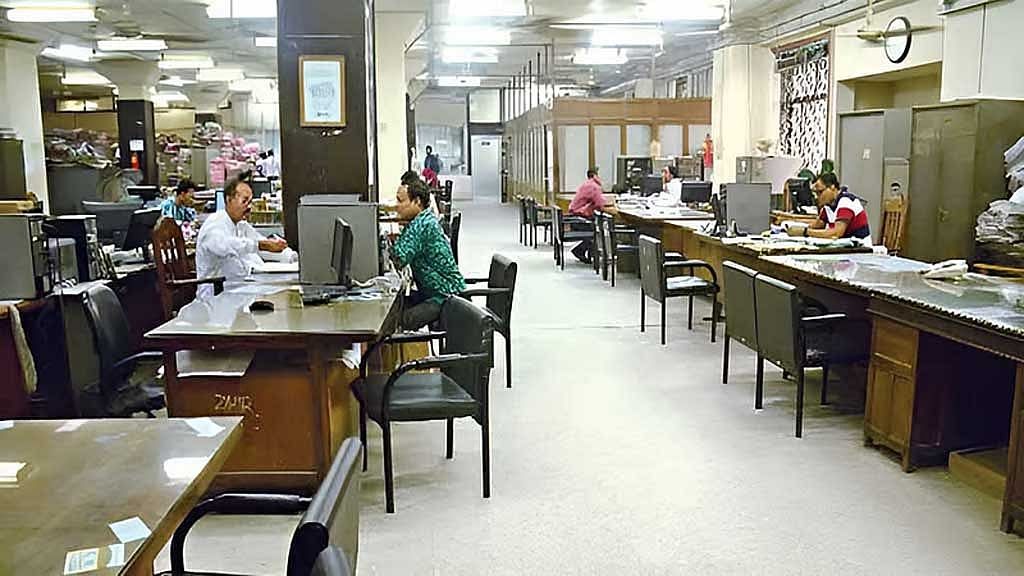
অর্থনীতি ডেস্ক: নবম জাতীয় বেতন কাঠামো বাস্তবায়নের ধারাবাহিকতায় সরকারি চাকরিজীবীদের শ্রান্তি ও বিনোদন ভাতার হিসাব কীভাবে করা হবে, সে বিষয়ে সম্প্রতি একটি স্পষ্ট নির্দেশনা জারি করেছে অর্থ বিভাগ। নতুন এই বেতনস্কেল চালুর পর থেকেই ভাতা পাওয়ার বিষয়টি নিয়ে এক ধরনের অস্পষ্টতা তৈরি হয়েছিল। সম্প্রতি অর্থ বিভাগ থেকে পাঠানো নির্দেশনায় এই জটিলতার অবসান ঘটিয়ে সুনির্দিষ্ট হিসাব পদ্ধতি তুলে ধরা হয়েছে। এর ফলে সংশ্লিষ্ট কর্মচারীরা নির্ধারিত নিয়মে তাদের ছুটির ভাতা প্রাপ্তির বিষয়ে পরিষ্কার ধারণা লাভ করতে পেরেছেন।
অর্থ বিভাগের নতুন নির্দেশনা অনুযায়ী, নির্দিষ্ট কিছু সময়ের মধ্যে যারা শ্রান্তি ও বিনোদন ছুটিতে যাবেন, তারা সেই সংশ্লিষ্ট মাসে প্রাপ্ত মূল বেতনের সমপরিমাণ অর্থ ভাতা হিসেবে পাবেন। বিশেষ করে আগামী ২০২৬ সালের ১ জুলাই থেকে ২০২৭ সালের ৩০ জুন পর্যন্ত সময়ের মধ্যে ছুটিতে যাওয়া কর্মচারীদের ক্ষেত্রে এই নিয়ম প্রযোজ্য হবে। এই নির্দিষ্ট সময়সীমায় একজন সরকারি কর্মী যে পরিমাণ মূল বেতন পাবেন, তার ভিত্তিতেই মূলত এই ভাতার পরিমাণ নির্ধারিত হবে।
উল্লেখ্য, গত ১৯ সেপ্টেম্বর সরকারি চাকরিজীবীদের জন্য নতুন বেতন কাঠামোর প্রজ্ঞাপন জারি করা হয়েছিল, যেখানে সর্বনিম্ন গ্রেডে ১৪২ শতাংশ এবং সর্বোচ্চ গ্রেডে ১০০ শতাংশ বেতন বাড়ানো হয়। এই নতুন কাঠামোটি ধাপে ধাপে বাস্তবায়িত হচ্ছে এবং এর সঙ্গে যুক্ত হয়েছে মূল বেতনের আনুষঙ্গিক বিষয়গুলো। ১৯৮৯ সালের ২০ মার্চের বিধিমালা অনুযায়ী, কোনো সরকারি কর্মচারী যে মাসে শ্রান্তি ও বিনোদন ছুটিতে যান, সেই মাসের আহরিত মূল বেতনের সমান অর্থ পেয়ে থাকেন।
অর্থ বিভাগের প্রজ্ঞাপনে আরও পরিষ্কার করা হয়েছে যে, এই হিসাবটি পে ফিক্সেশন বা বেতন নির্ধারণের ফলে নির্ধারিত বেতন অনুযায়ী হবে না, বরং সরাসরি আহরিত মূল বেতনের ওপর ভিত্তি করে করা হবে। একবার এই ভাতা তোলার পর বেতন নির্ধারণজনিত কারণে সংশ্লিষ্ট কোনো কর্মচারী ভবিষ্যতে কোনো বকেয়া অর্থ পাবেন না। সাধারণত একজন সরকারি কর্মী প্রতি তিন বছর পরপর এক মাসের মূল বেতনের সমপরিমাণ এই বিশেষ ভাতা পেয়ে থাকেন।