
 নিজস্ব প্রতিবেদক
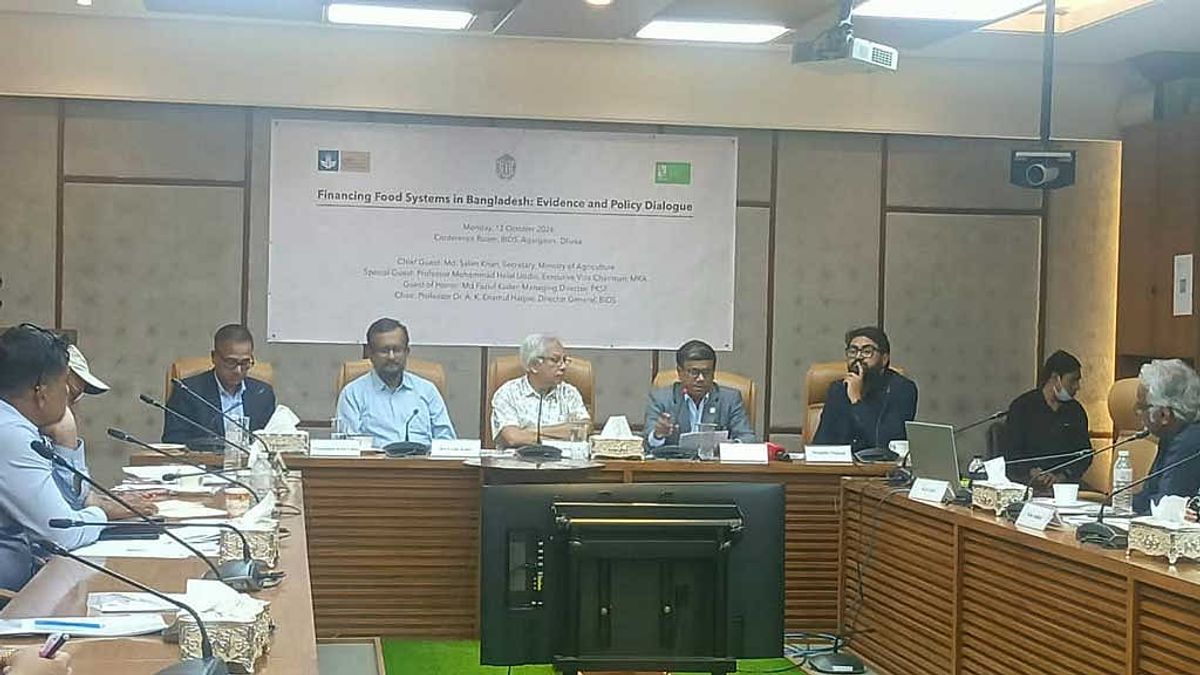
অর্থনীতি ডেস্ক: গ্রামাঞ্চলের সাধারণ মানুষের জীবনমান উন্নয়নের বদলে ক্ষুদ্রঋণ কীভাবে নতুন অর্থনৈতিক সংকট তৈরি করছে, তা বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের একটি গবেষণায় স্পষ্টভাবে উঠে এসেছে। সম্প্রতি রাজধানীর আগারগাঁওয়ে আয়োজিত এক কর্মশালায় এই গবেষণাপত্রটি উপস্থাপন করা হয়, যেখানে গ্রামীণ ঋণবাজারের কাঠামোগত রূপান্তর ও এর নেতিবাচক দিকগুলো তুলে ধরা হয়। গবেষণায় দেখা যায়, ঋণ গ্রহণে গ্রামীণ পরিবারের হার বৃদ্ধির পাশাপাশি কিস্তি পরিশোধের চাপও উদ্বেগজনক হারে বৃদ্ধি পেয়েছে। বিশেষ করে দরিদ্রতম পরিবারগুলোকে তাদের আয়ের সিংহভাগই ঋণ শোধ করার পেছনে ব্যয় করতে হচ্ছে।
প্রতিবেদন অনুযায়ী, গ্রামীণ এলাকার ঋণের প্রায় তিন-চতুর্থাংশই আসে বিভিন্ন এনজিও ও ক্ষুদ্রঋণদাতা প্রতিষ্ঠান থেকে। এক সময়ে গ্রামের ৩৬ শতাংশ পরিবার ঋণ নিলেও বর্তমানে সেই হার বেড়ে দাঁড়িয়েছে ৪২ শতাংশে। শুধু ঋণ গ্রহণই বাড়েনি, মাসিক আয়ের ৪০ শতাংশের বেশি অর্থ কিস্তি পরিশোধে ব্যয় করতে বাধ্য হওয়া গ্রহীতার হার ২২ শতাংশ থেকে বেড়ে ৪১ শতাংশে পৌঁছেছে। সবচেয়ে বেশি সংকটে রয়েছে সমাজের সর্বদরিদ্র ২০ শতাংশ মানুষ, যাদের ক্ষেত্রে কিস্তি দেওয়ার হার ৪৯ শতাংশ থেকে লাফিয়ে ৭৯ শতাংশে উন্নীত হয়েছে।
গবেষণাটি পরিচালনা করেন বিআইডিএসের গবেষক কাজী ইকবাল, যিনি মূলত ২০১২ থেকে ২০২২ সাল পর্যন্ত এক দশকের তথ্য বিশ্লেষণ করে এই চিত্র তুলে ধরেছেন। তার মতে, এনজিওর ১৫ শতাংশ ফ্ল্যাট সুদের কার্যকর হার প্রায় ২৭ শতাংশে গিয়ে ঠেকেছে, যা দরিদ্র মানুষের ওপর বাড়তি চাপ সৃষ্টি করছে। জরুরি প্রয়োজন ও আগের কিস্তির ঘাটতি মেটাতে বহু পরিবার এখন মহাজনদের শরণাপন্ন হচ্ছে, ফলে গত এক দশকে মহাজনদের থেকে ঋণ নেওয়ার হার ২৭ শতাংশ থেকে বেড়ে ৪৯ শতাংশে পৌঁছেছে।
আরও পড়ুন:
কর্মশালায় বক্তারা এই পরিস্থিতিকে গ্রামীণ অর্থনীতির জন্য একটি বড় ঝুঁকি হিসেবে চিহ্নিত করেছেন। মাইক্রোক্রেডিট রেগুলেটরি অথরিটির এক্সিকিউটিভ ভাইস চেয়ারম্যান অধ্যাপক মোহাম্মদ হেলাল উদ্দিন বলেন, অতিরিক্ত ঋণগ্রস্ততা বাড়তে থাকলে ঋণগ্রহীতাদের পক্ষে কিস্তি দেওয়া অসম্ভব হয়ে দাঁড়াবে, যা শেষ পর্যন্ত ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর আর্থিক স্থিতিশীলতাও ঝুঁকিতে ফেলবে। সংশ্লিষ্টদের মতে, ঋণের শর্ত, প্রকৃত সুদের খরচ এবং পরিবারের আয়ের সঙ্গে কিস্তি পরিশোধের সময়সূচির মধ্যে যথাযথ সামঞ্জস্য আনা না হলে গ্রামীণ দরিদ্র মানুষের আর্থিক দুর্দশা আরও তীব্র আকার ধারণ করবে।